Un an d'assurance payé d'avance: tout se déduit cette année?
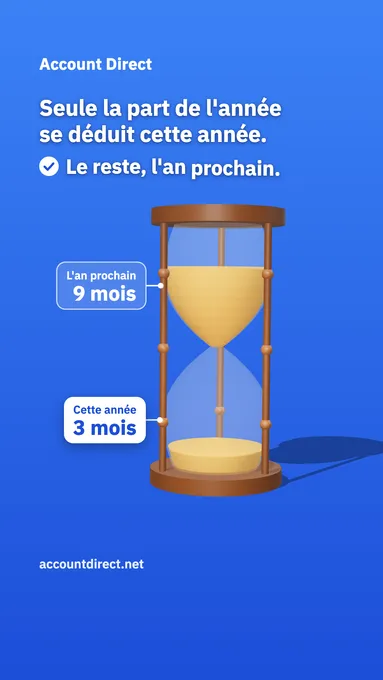
Payer d'avance ne veut pas dire déduire d'avance
En automne, beaucoup de travailleurs autonomes et de petites entreprises paient une année complète d'assurance, de loyer ou d'abonnement d'un seul coup. C'est souvent plus simple, parfois moins cher. Le réflexe est ensuite de déduire la facture au complet dans l'année où elle a été payée.
La règle est différente. Une dépense payée d'avance se déduit dans l'exercice ou les exercices où vous en tirez l'avantage, pas dans celui où vous la payez. C'est ce que prévoit le guide T4002 de l'Agence du revenu du Canada, sur la base de l'article 18(9) de la Loi de l'impôt sur le revenu. Au Québec, l'article 175.1 de la Loi sur les impôts prévoit la même chose.
Un exemple: l'assurance payée le 1er octobre
Votre exercice se termine le 31 décembre 2026. Le 1er octobre 2026, vous payez 1 200 $ pour une année complète d'assurance, du 1er octobre 2026 au 30 septembre 2027.
En 2026, la police couvre trois mois: octobre, novembre et décembre. Vous déduisez donc 3/12 de la prime, soit 300 $. Les 900 $ restants couvrent neuf mois de 2027. Ils se déduisent dans l'exercice 2027.
Le guide T4002 donne un exemple semblable avec un loyer: un an de loyer payé le 30 juin, pour la période du 1er juillet au 30 juin suivant, se déduit à moitié dans la première année et à moitié dans la suivante.
Quelles dépenses sont touchées
La règle vise les montants payés pour:
- des services qui seront rendus après la fin de l'exercice;
- de l'assurance pour une période après la fin de l'exercice;
- des intérêts, des taxes ou un loyer qui se rapportent à une période après la fin de l'exercice.
En pratique, on pense aux primes d'assurance, au loyer payé d'avance, aux contrats de service et aux abonnements annuels à cheval sur deux exercices.
Rien n'est perdu
La partie reportée n'est pas une déduction perdue. Elle attend simplement le bon exercice. L'an prochain, elle s'ajoute aux dépenses de l'année, pourvu qu'elle n'ait pas déjà été déduite. L'important est de la noter dès maintenant, pour ne pas l'oublier au moment de préparer les états financiers suivants.
Une précision: les agriculteurs et les pêcheurs qui utilisent la méthode de comptabilité de caisse suivent des règles particulières pour ces montants. Pour les autres revenus d'entreprise, c'est la méthode de comptabilité d'exercice qui s'applique, et donc la règle décrite ici.
Ce que nous faisons
Nous repérons dans vos livres les factures qui couvrent plus d'un exercice. Nous calculons la part qui revient à chaque année, nous l'inscrivons au bon endroit et nous reportons le reste à l'exercice suivant, pour que chaque dollar soit déduit au bon moment.
Foire aux questions
Je ne perds pas la partie qui couvre l'an prochain?
Non. Elle n'est pas perdue, elle est simplement reportée: vous la déduisez dans l'exercice suivant, celui où vous profitez de la couverture ou du service, à condition de ne pas l'avoir déjà déduite.
Quelles dépenses sont visées?
Les montants payés pour des services à rendre après la fin de l'exercice, ainsi que l'assurance, les intérêts, les taxes et le loyer qui se rapportent à une période après la fin de l'exercice. C'est la règle de l'article 18(9) de la Loi de l'impôt sur le revenu et de l'article 175.1 de la Loi sur les impôts du Québec.