Mon paiement de prêt d'affaires est-il déductible?
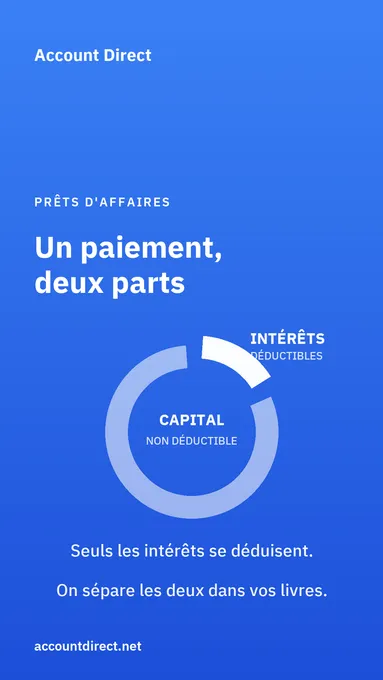
Un paiement, deux choses différentes
Le prêteur retire un seul montant du compte chaque mois. Vos livres, eux, doivent le couper en deux, parce que les deux moitiés ne se traitent pas du tout de la même façon.
Les intérêts sont le prix de l'utilisation de l'argent d'un autre pendant un certain temps. C'est un coût de l'année en cours, et quand l'argent emprunté travaille dans l'entreprise, il réduit votre revenu.
Le capital, c'est votre propre argent qui retourne d'où il vient. Ce n'est le coût de rien. Il réduit ce que vous devez, et rien de plus.
Un seul débit au relevé, deux destinations dans les livres. Envoyez tout le versement d'un seul côté et la déclaration est fausse, dans un sens ou dans l'autre.
Pourquoi les intérêts se déduisent
L'article 20(1)c) de la Loi de l'impôt sur le revenu permet de déduire la moins élevée d'une somme raisonnable et de la somme payée au cours de l'année, ou payable pour l'année selon la méthode que vous utilisez habituellement, en exécution d'une obligation légale de verser des intérêts sur de l'argent emprunté et utilisé en vue de tirer un revenu d'une entreprise ou d'un bien.
Chaque condition de cette phrase compte: une véritable obligation de payer, des intérêts, sur de l'argent emprunté, utilisé pour gagner un revenu d'entreprise ou de bien.
Le Québec dit la même chose dans ses mots. L'article 160a) de la Loi sur les impôts permet de déduire la moins élevée d'une somme raisonnable et de la somme payée ou payable, en exécution d'une obligation légale de verser des intérêts sur de l'argent emprunté et utilisé pour tirer un revenu d'une entreprise ou d'un bien. Le guide IN-155 de Revenu Québec, édition 2025, le résume ainsi: en règle générale, vous pouvez déduire les intérêts que vous êtes tenu de payer si vous empruntez de l'argent pour exploiter une entreprise ou pour acquérir un bien destiné à l'entreprise.
Au fédéral, la dépense se déclare à la ligne 8710 du formulaire T2125, Intérêts et frais bancaires.
Pourquoi le capital n'a jamais été une dépense
L'article 18(1)b) de la Loi de l'impôt sur le revenu refuse toute déduction au titre d'une dépense en capital, d'une perte en capital, d'un remplacement de capital, d'un paiement à titre de capital ou d'une provision pour amortissement, sauf ce qui est expressément permis. Remettre au prêteur l'argent qu'il vous a prêté est un paiement à titre de capital. L'article 129 de la Loi sur les impôts exclut les mêmes montants.
Le guide T4002 de l'ARC le dit en une ligne, à l'intérieur même de ses règles sur les intérêts: vous pouvez déduire les intérêts, mais vous ne pouvez pas déduire la partie du capital des paiements de prêt ou d'hypothèque.
Rien ne se perd au passage. Le prêt n'était pas un revenu quand il est entré, alors son remboursement n'est pas une dépense quand il sort. Les deux mouvements appartiennent au bilan, pas à l'état des résultats.
La déduction suit l'usage de l'argent
C'est ici que se produisent les erreurs coûteuses. On présume que la déduction suit le nom du prêt, ou le bien donné en garantie. Elle ne suit ni l'un ni l'autre: elle suit l'usage.
Le bulletin S3-F6-C1 de l'ARC énonce le critère retenu par la Cour suprême. Il appartient au contribuable de retracer les fonds empruntés jusqu'à un usage identifiable qui ouvre droit à la déduction, et les intérêts ne sont déductibles que s'il existe un lien suffisamment direct entre l'argent emprunté et l'usage admissible actuel.
Un crédit appelé prêt d'affaires qui a discrètement financé un achat personnel ne donne donc aucune déduction, et une marge personnelle dont l'argent est allé directement dans de l'équipement d'entreprise peut très bien en donner une. Ce qui tranche, c'est la capacité de suivre l'argent des années plus tard.
Ce que ça donne dans les livres
Demandez au prêteur le tableau d'amortissement ou le relevé annuel d'intérêts, puis séparez chaque versement: les intérêts à la dépense, le capital en réduction du solde du prêt.
Les frais de financement ont leur propre calendrier. Le guide T4002 range les frais de demande, d'évaluation, de traitement et d'assurance, les frais de garantie de prêt, les frais de courtage et d'intermédiaire ainsi que les frais juridiques liés au financement parmi les frais déductibles sur cinq ans, à raison de 20% par année, peu importe la durée du prêt, le solde devenant déductible si vous remboursez le prêt avant terme. Des frais payés pour réduire votre taux d'intérêt, ou une pénalité exigée pour un remboursement anticipé, se traitent plutôt comme des intérêts payés d'avance, répartis sur le reste de la durée initiale.
Quelques limites méritent d'être connues avant de présumer que tout se déduit. L'édition 2025 du guide T4002 plafonne les intérêts déductibles sur l'argent emprunté pour acheter une voiture de tourisme ou une voiture de tourisme zéro émission, restreint les intérêts sur un terrain vacant, et écarte les intérêts sur l'argent emprunté à des fins personnelles ou pour payer un solde d'impôt en retard. Le guide IN-155 prévoit aussi une limite propre au Québec pour l'emprunt lié à un véhicule.
Nous faisons cette séparation chaque mois plutôt qu'une seule fois au printemps: les intérêts sont réclamés au complet, le solde du prêt dans vos livres correspond à celui du prêteur, et personne n'a à reconstituer une année de versements de mémoire.
Foire aux questions
Mon paiement de prêt sort en un seul montant. Comment trouver la part des intérêts?
Demandez au prêteur le tableau d'amortissement ou le relevé annuel d'intérêts. La plupart des prêteurs d'affaires fournissent les deux, et le compte de prêt en ligne affiche habituellement les intérêts cumulés depuis le début de l'année. La proportion n'est pas fixe: dans un prêt amorti ordinaire, la part des intérêts est la plus élevée au début, parce que les intérêts se calculent sur le solde qui reste dû, puis elle diminue à chaque versement pendant que la part du capital augmente. Un seul pourcentage appliqué à toute l'année s'éloigne donc de la réalité, et il s'en éloigne dans le même sens pendant douze mois. Portez les intérêts à la dépense, portez le capital en réduction du solde du prêt, et rapprochez le compte de prêt à la fin de l'exercice pour que le solde de vos livres corresponde au relevé du prêteur. Quand les deux ne concordent pas, l'écart vient presque toujours d'un versement porté en entier d'un seul côté.
J'ai payé de l'équipement d'entreprise avec une marge de crédit personnelle. Les intérêts sont-ils déductibles?
Possiblement, parce que le critère est l'usage de l'argent emprunté, et non le nom inscrit sur le crédit ni le bien donné en garantie. Le bulletin S3-F6-C1 de l'ARC énonce le critère de l'usage direct tiré de la Cour suprême: il appartient au contribuable de retracer les fonds empruntés jusqu'à un usage identifiable qui ouvre droit à la déduction, et les intérêts ne sont déductibles que s'il existe un lien suffisamment direct entre l'argent emprunté et l'usage admissible actuel. En pratique, c'est la traçabilité qui casse. De l'argent tiré pour un achat d'entreprise, puis mêlé à des dépenses personnelles dans le même compte pendant des mois, devient très difficile à suivre, et un usage que personne ne peut retracer n'est pas un usage admissible. Si vous empruntez personnellement pour l'entreprise, transférez les fonds en une seule étape, dépensez-les sur la seule chose visée, et gardez les pièces qui montrent le chemin.